O dinheiro ficou mais caro. Como crescer sem comprometer todo o capital
15/09/2026
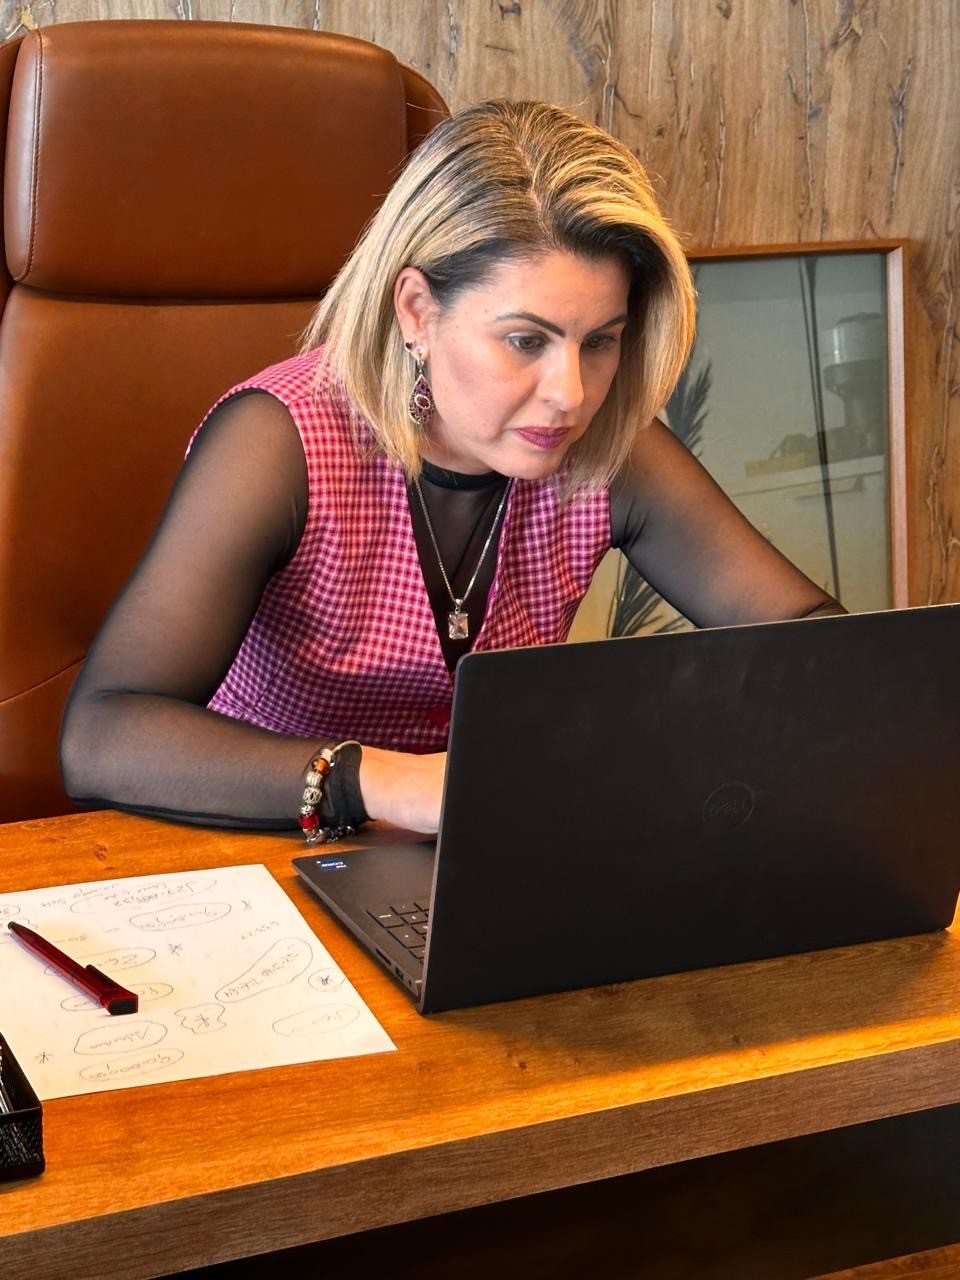
(Foto: Reprodução) Ana Paula Costa destaca que decisões sobre crédito devem começar pela análise do cenário, do objetivo e da capacidade financeira de cada cliente.
Arquivo Pessoal
O Brasil convive historicamente com um custo elevado para acessar dinheiro. Quando a taxa básica de juros permanece alta, esse impacto se espalha por empréstimos, financiamentos e outras modalidades de crédito utilizadas por famílias e empresas.
Em 2026, mesmo após reduções promovidas pelo Comitê de Política Monetária, a Selic permanece em dois dígitos. A taxa básica influencia as condições oferecidas pelo mercado e torna ainda mais importante avaliar não apenas o preço de um imóvel, de um equipamento ou de uma expansão, mas também quanto custará o dinheiro necessário para realizar o projeto.
Nesse cenário, cresce uma pergunta entre empresários, profissionais liberais e investidores: como avançar sem imobilizar todo o capital disponível ou assumir um financiamento com custo incompatível com o retorno esperado?
O custo do dinheiro entrou no centro da decisão
Durante muito tempo, comprar à vista foi tratado como sinônimo de segurança. A estratégia pode ser adequada em algumas situações, especialmente quando existe desconto relevante e a compra não compromete a reserva financeira. Mas utilizar todo o caixa em um único ativo também pode reduzir a liquidez e limitar oportunidades futuras.
Por isso, decisões mais estruturadas consideram três elementos ao mesmo tempo: o custo do crédito, o rendimento do capital que permanecerá aplicado e o potencial de geração de renda ou valorização do ativo adquirido.
A Selic caiu a 2% ao ano em 2020 e voltou a patamares elevados nos anos seguintes. Valores de fim de ano; 2026 corresponde à taxa vigente após a reunião de junho.
Fonte - Banco Central do Brasil
Crédito pode representar custo ou alavanca
Crédito destinado ao consumo sem planejamento tende a pressionar o orçamento. Já o crédito conectado a um ativo, a uma expansão empresarial ou a uma estratégia de geração de recursos pode assumir outra função: acelerar um movimento que levaria mais tempo apenas com capital próprio.
Essa lógica está por trás de duas frentes complementares. A alavancagem patrimonial busca ampliar a quantidade ou o valor dos bens, por exemplo, com a compra de imóveis residenciais, salas comerciais, terrenos e propriedades destinadas à renda ou à atividade empresarial.
A alavancagem financeira, por sua vez, procura utilizar estruturas de crédito para ampliar a capacidade de acessar ou produzir novos recursos. Isso pode ocorrer por meio de operações planejadas entre pessoa física e pessoa jurídica, com a utilização de bens próprios dentro de uma estrutura formal, ou pela cessão de cotas contempladas, quando permitida pelas regras da administradora e após análise dos custos, riscos e condições da operação.
Em qualquer cenário, a estratégia precisa respeitar a legislação, as regras contratuais, a origem dos recursos, a capacidade de pagamento e o objetivo econômico real da operação. Não se trata de uma fórmula pronta, mas de uma construção individual.
Onde o consórcio entra nessa estrutura
O consórcio foi conhecido por décadas como uma alternativa de compra sem os juros típicos de um financiamento. Nos últimos anos, porém, empresários e clientes de maior patrimônio passaram a utilizá-lo também como instrumento de planejamento patrimonial e financeiro.
Em vez de retirar todo o dinheiro de uma aplicação ou do caixa da empresa, o cliente pode direcionar parte do fluxo mensal para uma cota e manter o capital trabalhando em outra frente. Dependendo da estratégia, o rendimento das aplicações pode ajudar a suportar as parcelas, enquanto o crédito contratado é preparado para uma aquisição ou operação futura.
A modalidade possui taxa de administração, fundo de reserva quando previsto e atualização do crédito e das parcelas conforme o contrato. Também não oferece data garantida de contemplação. Por isso, a comparação correta não deve ser feita apenas entre “juros” e “sem juros”, mas entre custo total, prazo, liquidez preservada e finalidade do crédito.
O planejamento deve considerar renda, fluxo de caixa, patrimônio existente, prazo e objetivo de cada pessoa física ou jurídica.
Arquivo Pessoal
Pessoa física e empresa pedem análises diferentes
Uma pessoa pode ter patrimônio em seu CPF e atividade econômica concentrada no CNPJ. Uma empresa pode possuir caixa, imóveis ou equipamentos, enquanto os sócios mantêm investimentos pessoais. A escolha de onde contratar, manter ou utilizar o crédito depende da finalidade, da documentação e dos efeitos financeiros e tributários envolvidos.
Em determinadas estruturas, um bem próprio pode participar de uma operação entre pessoa física e jurídica para reorganizar recursos ou financiar novos projetos. Em outras, a estratégia pode ser adquirir um ativo gerador de renda ou, depois da contemplação, avaliar a transferência da cota. Essas possibilidades exigem validação jurídica, contábil, tributária e contratual antes da execução.
O planejamento vale mais do que a ferramenta
Consórcio, financiamento, capital próprio e aplicações financeiras não são soluções concorrentes em todos os casos. Muitas vezes, funcionam em conjunto. A decisão depende de quanto o cliente possui, quanto consegue comprometer por mês, em qual prazo pretende agir e qual retorno espera produzir.
O ponto central é evitar decisões que eliminem a liquidez sem necessidade ou criem um custo financeiro superior à capacidade de geração do projeto. Em um país de juros historicamente elevados, ter acesso a crédito mais eficiente pode ser tão importante quanto encontrar um bom ativo.
Condição especial em agosto
Durante o mês de agosto, a Porto Bank prevê uma campanha de consórcio com redutor de 50% na parcela até a contemplação e condições diferenciadas na taxa de administração para clientes Porto e não clientes, conforme regras, grupos disponíveis e análise de elegibilidade.
A parcela reduzida antes da contemplação não representa desconto definitivo de 50% no custo total da cota. Após a contemplação, o saldo e a parcela são recalculados conforme as condições contratuais. Por isso, a campanha deve ser avaliada dentro de um planejamento completo, e não apenas pelo valor inicial da parcela.
Estratégia para crescer e proteger o que já foi construído
É nesse ponto que atua a Ana Costa Consórcios & Seguros. O escritório desenvolve estratégias para pessoas físicas e jurídicas que buscam acesso ao crédito, ampliação de patrimônio, geração de recursos e preservação de liquidez por meio do consórcio.
O trabalho inclui a análise do objetivo, da capacidade financeira, dos ativos existentes e das possibilidades de contemplação por sorteio ou lance, sem promessa de prazo. A empresa também atua com seguros e proteção patrimonial, integrando crescimento e preservação dos bens já conquistados.
Ana Paula Costa possui cerca de 15 anos de experiência no segmento. A empresa integra o programa Porto Elite e atende clientes em Santos e em outras regiões com acompanhamento consultivo antes e depois da contemplação.
Ana Paula Costa e Sandro Costa, da Ana Costa Consórcios & Seguros, atuam com estratégias patrimoniais, financeiras e de proteção para pessoas físicas e jurídicas.
Arquivo Pessoal